2026 年,eVTOL 行业正式从 “适航竞赛” 迈入 “运营决胜年”。随着亿航智能 EH216-S 全球首个集齐四证、Joby 完成美国首个商业飞行测试、小鹏汇天 “陆地航母” 交付倒计时,运营模式的选择,已成为决定企业生死与盈利速度的核心变量。当前赛道分化为两大阵营:一边是 Joby、小鹏汇天为代表的自有运力重资产模式,全链条掌控飞行服务;另一边是亿航、沃飞长空领衔的平台化轻资产模式,聚焦技术输出与生态赋能。2026 年,万亿低空市场的盈利之争,本质是这两种模式的效率、成本与商业化速度的终极博弈。
核心优劣势对比

2026 终局预判:没有绝对赢家,只有 “适配者” 胜
(一)短期(2026-2027):平台化模式领先,率先跑通盈利2026 年空域改革刚落地、基建不完善、C 端需求待培育,重资产模式资金压力大、回本慢;而平台化模式轻资产、快落地、低风险,能快速覆盖试点城市,通过销售 + 分成快速盈利,预计 2026 年平台化企业营收占比超 60%。
(二)中期(2028-2030):自有运力模式崛起,利润反超随着空域全面开放、起降点密度达标、C 端需求爆发(2030 年中国 UAM 市场规模超 150 亿元),规模效应将让自有运力模式利润陡峭上升。全链条掌控的企业能通过数据优化调度、降低成本、提升服务,构建 “硬件 + 服务 + 数据” 的闭环壁垒,净利率有望突破 40%,反超平台化模式。
(三)长期(2030+):混合模式成主流,生态融合定胜负未来没有纯粹的 “自有运力” 或 “平台化”,混合模式将成行业标配:头部企业核心城市自营控服务,外围城市平台化扩规模;中小玩家聚焦细分场景(物流、文旅),接入头部平台生态。最终竞争核心不是模式,而是技术适航能力、生态整合能力、成本控制能力。
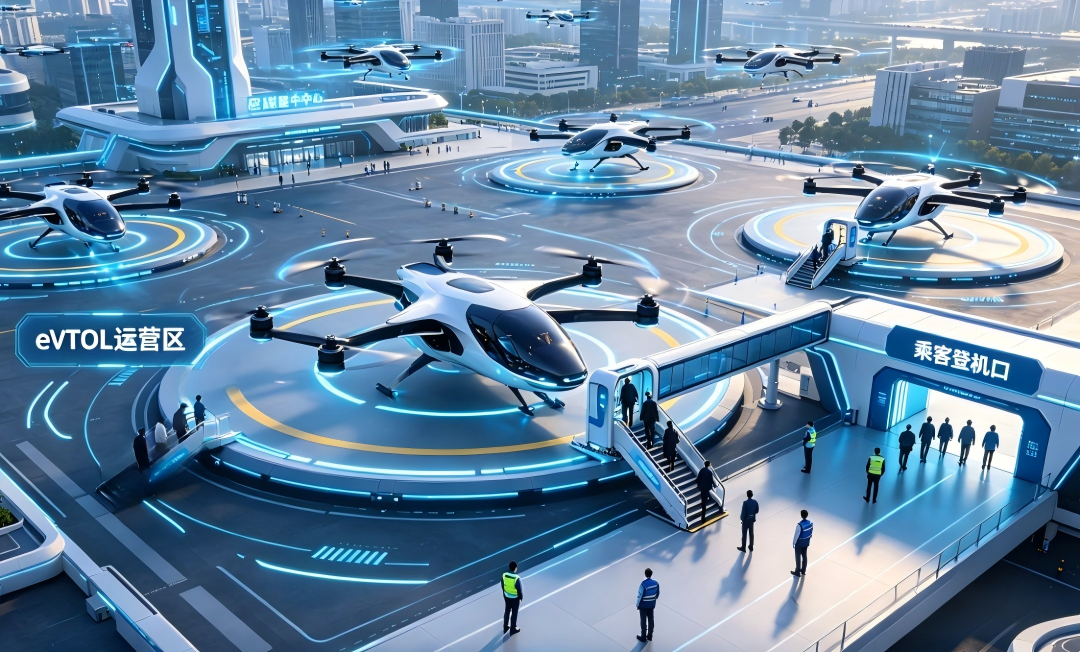
2026,选对模式比努力更重要eVTOL 运营模式之争,本质是 “长期壁垒” 与 “短期生存” 的平衡 。自有运力模式是 “马拉松选手”,靠重投入换长期垄断;平台化模式是 “短跑健将”,靠轻资产快速盈利。2026 年,行业拐点已至:物流场景先盈利、通勤场景规模化、生态场景定未来。对企业而言,不必盲目跟风,结合自身资金、技术、资源禀赋选择适配模式;对行业而言,两种模式不是对立,而是互补,共同推动低空经济从 “概念” 走向 “全民飞行” 的万亿时代。
转载自:低空产业圈 如有侵权,请联系删除